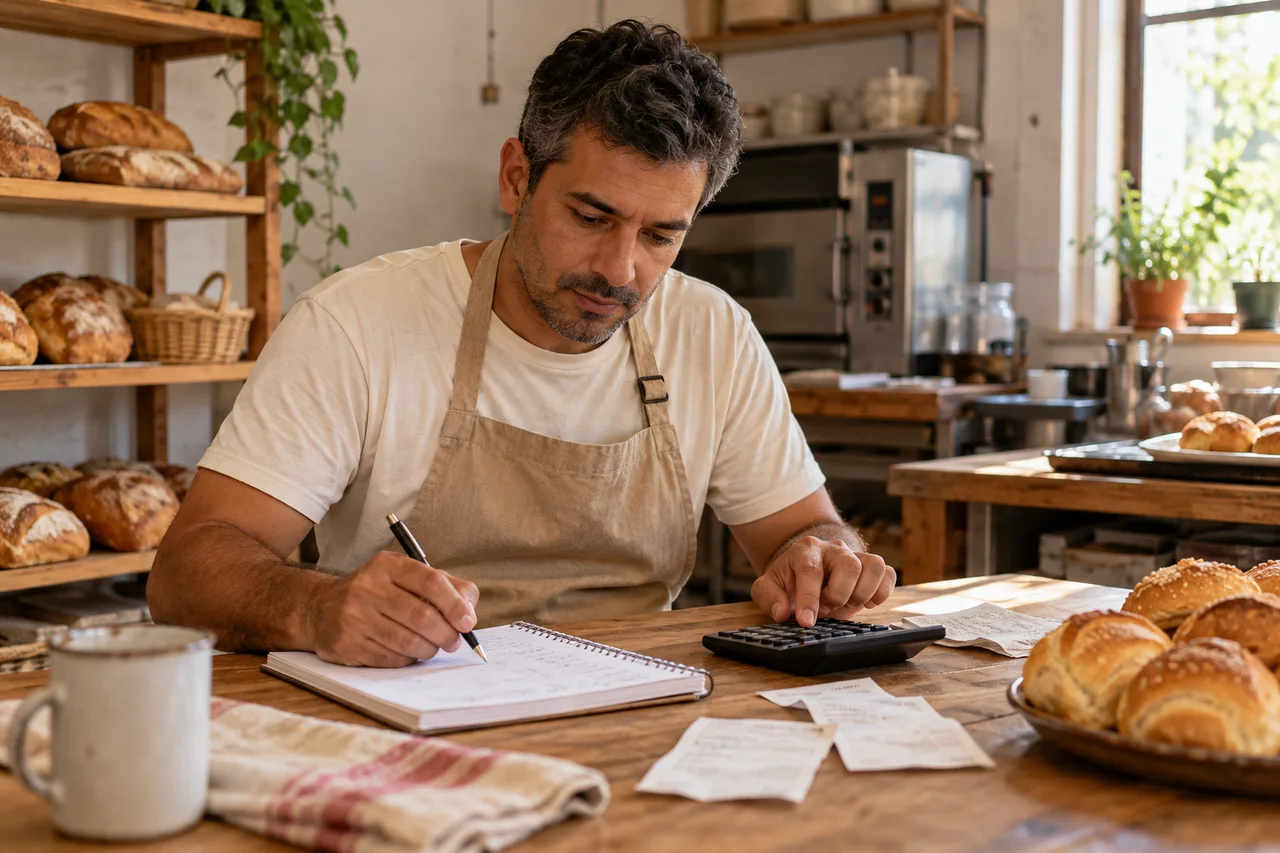
O dia teve encomendas, pagamento de ingredientes e um Pix que ainda não chegou. Na hora de conferir o dinheiro, aparece a dúvida: “Vendi bem, mas quanto tenho disponível?”. Antes de abrir uma planilha cheia de abas, vale separar algumas informações básicas.
Venda combinada, dinheiro recebido e lucro não são a mesma coisa. Comece registrando as entradas e saídas e confira separadamente o que cada cliente ainda precisa pagar.
O controle precisa caber na rotina de quem usa.
Um sistema cheio de campos pode parecer completo e, mesmo assim, ser difícil de manter no dia a dia. Se você precisa parar a produção por muito tempo para registrar uma despesa, é mais fácil deixar para depois e esquecer algum valor.
A solução não precisa começar por uma ferramenta sofisticada. Pode começar por um método que você entende: anotar a descrição, o valor, a data, a categoria e se o dinheiro entrou ou saiu. O importante é conseguir conferir o registro depois.
Isso não significa que planilhas sejam ruins. Elas funcionam para muita gente. A escolha deve considerar o que você consegue usar com consistência, sem transformar a organização financeira em mais um obstáculo.
Separe o que foi vendido do que já foi recebido.
Uma encomenda de R$ 200 com sinal de R$ 60 representa uma venda combinada de R$ 200, mas só R$ 60 foram recebidos naquele momento. Os R$ 140 restantes continuam a receber até o pagamento acontecer.
Se você gastou R$ 35 em uma compra naquele dia, esse é um dinheiro que saiu. Não registre o total da encomenda como entrada e depois o sinal de novo: isso contaria o recebimento duas vezes.
O exemplo abaixo considera apenas esses movimentos e saldo inicial de zero. Não descreve uma conta real e não inclui todos os custos da produção.
Exemplo ilustrativo de um dia, com saldo inicial de R$ 0,00.
| O que aconteceu | Como interpretar | Valor |
|---|---|---|
| Encomenda combinada | Valor total da venda | R$ 200,00 |
| Sinal recebido | Entrada efetiva no caixa | R$ 60,00 |
| Compra paga | Saída efetiva do caixa | R$ 35,00 |
| Entradas menos saídas | Saldo destes movimentos | R$ 25,00 |
| Restante da encomenda | Ainda a receber do cliente | R$ 140,00 |
Os R$ 25 desse recorte não são o lucro do pedido. Ainda é preciso considerar outros gastos e o que pertence ao restante da operação.
Saldo disponível não é lucro.
O caixa acompanha a movimentação de dinheiro. O lucro exige olhar também para os custos e despesas envolvidos na atividade. Receber um sinal hoje, por exemplo, não significa que o valor inteiro possa ser retirado do negócio: ainda existe uma encomenda para produzir.
A orientação do Sebrae sobre fluxo de caixa reforça a importância de reunir entradas e saídas para apoiar as decisões. O controle fica mais útil quando os registros de recebimentos e gastos estão completos.
Na precificação, ingredientes são apenas uma parte. Pense também em embalagens, trabalho, taxas e demais despesas aplicáveis ao seu negócio. Quando precisar de análise contábil, fiscal ou de uma decisão financeira específica, procure orientação profissional para o seu caso.
Um pequeno ritual para não deixar acumular.
Escolha um momento que faça sentido para a sua rotina e confira o que aconteceu desde a última revisão. Não precisa ser perfeito no início. Precisa permitir que você encontre diferenças e complete o que ficou faltando.
- Registre o dinheiro quando ele se movimentar. Recebeu um pagamento? Anote. Pagou uma compra? Registre a saída com data e descrição que você reconheça depois.
- Confira os valores ainda a receber. Volte aos pedidos abertos e veja o que já foi pago. Não trate a previsão de recebimento como dinheiro disponível.
- Revise com os comprovantes e os saldos. Compare seus registros com os meios de pagamento usados. Considere o saldo inicial e outros movimentos para entender diferenças.
Se misturar uma despesa pessoal com o dinheiro do negócio, identifique esse movimento com clareza. Separar as duas rotinas facilita entender o que pertence à operação.
No Doce Gestão, cada informação tem o seu lugar.
O pedido guarda o total combinado e os valores recebidos daquele cliente. Para dar baixa em um pagamento de encomenda, use a ação de receber do pedido: assim o saldo do cliente acompanha o registro financeiro.
O Caixa reúne os recebimentos e as despesas registrados. Entradas avulsas e outras despesas têm seu próprio espaço. Compras de estoque e recebimentos vinculados a pedidos precisam ser conferidos na origem, para não perder a ligação entre os dados.
Você pode consultar o período e as movimentações sem começar por uma planilha cheia de fórmulas. Isso ajuda na organização, mas não substitui registros corretos nem uma análise de lucro. Conheça o financeiro e os orçamentos do Doce Gestão.
Mais clareza começa quando cada valor tem um significado que você entende.
Comece pelo que aconteceu hoje.
Escolha um recebimento e uma despesa recentes. Confira a data, a origem e o valor. Depois veja se os pedidos envolvidos ainda têm saldo a receber. Esse exercício já ajuda a separar a venda do dinheiro disponível.
Se os combinados também estão espalhados, leia como organizar os pedidos de confeitaria. Uma informação bem registrada no começo facilita o restante do caminho.
O objetivo é ter um controle que você consiga manter e entender. Com o tempo, os registros podem apoiar perguntas melhores sobre preços, gastos e capacidade de produção. Um passo simples hoje é mais útil do que um controle complexo que nunca sai do lugar.
Para aprofundar a leitura
Sebrae — Cinco dicas para organizar o fluxo de caixa dos pequenos negócios
Leitura complementar sobre entradas, saídas e organização financeira. Publicação de 26/04/2022, consultada em 31/10/2026; sem relação comercial com este artigo.
Antes de começar
Posso considerar todo o sinal recebido como lucro?
Não. O sinal é um recebimento de uma encomenda que ainda pode exigir produção e despesas. Lucro e saldo de caixa são informações diferentes.
O Doce Gestão calcula meu lucro líquido?
Não. O Caixa mostra movimentações registradas, e as receitas ajudam a estimar custos de ingredientes. Outros custos, despesas e obrigações precisam ser considerados na análise do negócio.
Conteúdo sobre o aplicativo e a organização de negócios que empreendem com sabor.
Fale com a equipe